El futur propietari d’un habitatge abans de fer el pas de la compra ha de calcular molt bé totes les despeses que acompanyen el preu de venda. No tenir-les en compte pot acabar ocasionant, fins i tot, la impossibilitat de comprar l’habitatge perquè no disposem del pressupost necessari. Totes les despeses associades a la compra d’una llar es mouen entre el 10 i el 15% del valor de l’immoble.
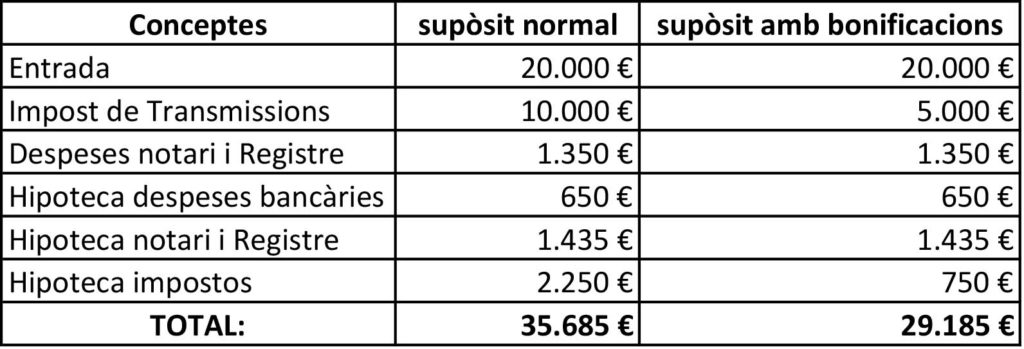
La manera més clara de fer-nos una idea dels costos addicionals al valor de compra és posar un exemple. Imaginem-nos que volem comprar una immoble nou que costa 100.000 euros. Per comprar-lo demanarem una hipoteca, que ens cobrirà només el 80% del valor de la finca a adquirir. Per tant només disposem d’un finançament bancari de 80.000 euros. Haurem de disposar, doncs, de 20.000 euros més guardats en “un raconet”.
I aquí cal afegir els impostos:
Fer l’escriptura comportarà costos de notaria i posteriorment aquesta escriptura s’haurà de portar al Registre. Aquestes actuacions tenen un cost que bàsicament vindrà determinat pel valor de la compravenda, i que per aquest exemple els podem estimar al voltant de 700 i 350€ respectivament. Com els tràmits els solem encarregar a una gestoria es generarà una nova factura d’uns 300€. Per tant, sumarem uns 1.350€ més de despeses.
Les despeses que acompanyen una hipoteca
El supòsit més habitual és que per a l’adquisició d’aquest habitatge s’hagi de demanar un préstec hipotecari, que correspondrà al 80% del valor de la compra, o sigui, 80.000 euros. En aquest cas s’hauran de fer i inscriure dues escriptures diferents: la de la compravenda i la de la hipoteca. Les despeses de notaria, gestoria i registre es dupliquen.
Els bancs actualment no solen proporcionar el 100% del cost de la compra, sinó al voltant del 80%. En qualsevol cas necessitem determinar el valor de l’immoble i per això necessiten disposar d’una taxació que, podem estimar, tindrà un cost d’uns 250€.
Depèn de l’entitat bancària, però majoritàriament les hipoteques vénen acompanyes d’una comissió d’obertura que lliurament estipula cada banc. Nosaltres per aquest exemple la fixarem en un 0,5%, és a dir uns 400€. Aquesta quantitat es dedueix directament dels diners que ens deixarà el banc.
Com hem dit anteriorment, l’hipoteca està subjecta a l’Impost sobre Actes Jurídics Documentats, que fa servir com a base de càlcul l’import del préstec concedit i la totalitat de la responsabilitat hipotecaria. Pel nostre exemple ho determinarem en números rodons en 150.000€. Sobre aquest import, l’impost és de l’1,5%, el que suposaria uns 2.250€. Excepcionalment s’aplicaria, en habitatge habitual, el 0,5 % per menors de 33 anys i per a discapacitats i el 0,1 % pels HPO.
El préstec hipotecari es formalitza amb una escriptura i, per tant, comportarà costos de notaria. Posteriorment aquesta escriptura també s’haurà de portar al Registre. Aquestes actuacions tenen un cost que bàsicament vindrà determinat pel valor de la responsabilitat hipotecaria, que per aquest exemple podem estimar al voltant de 810 i 475€ respectivament. Els tràmits de liquidar impostos i registrar la finca els fa la gestoria que determina el banc i ens comportarà una nova factura que podem estimar en uns altres 150€.
Fent un resum de totes aquestes despeses detallades, en l’exemple que ens ocupa, i per comprar un habitatge de 100.000€, necessitarem disposar del següent import:
Des del 3 d’octubre de 2026, si vols vendre o llogar un habitatge a Catalunya, has de lliurar un certificat de presència o absència d’amiant. No fer-ho pot comportar multes d’entre 100 i 3.000€. La Llei 8/2026, de 2 de juliol, de l’erradicació de l’amiant, és la primera norma catalana que regula de manera integral […]
...
Les noves mesures sobre arrendaments, desnonaments i estabilitat dels contractes no van superar la votació parlamentària de divendres. El Congrés dels Diputats va acordar, per tant, la derogació dels dos reials decrets llei, que es va publicar oficialment al Butlletí Oficial de l’Estat (BOE). BOE-A-2026-20526: Derogació del Reial decret llei 26/2026 BOE-A-2026-20527: Derogació del Reial […]
...
Totes les Cambres de la Propietat Urbanes de Catalunya considerem que el Govern ha tornat a carregar sobre els propietaris privats una part creixent de la política social d’habitatge i que ha introduït, per la via excepcional del Reial decret llei, modificacions de gran abast en el règim dels arrendaments urbans. La solució al problema […]
...
La Fundació Atrium Artis, organitza una nova exposició a la sala d’exposicions de la Cambra de la Propietat Urbana de Girona (C/Ciutadans, 12, Girona). La inauguració serà aquest dijous 1 d’octubre a les 19 h i comptarà amb la presència d’Antoni Bou, president de la Fundació Atrium Artis i de Miquel Costa, gerent de la […]
...