Quan es ven una propietat, el venedor de l’immoble s’ha de fer càrrec de l’impost municipal de Plusvàlua i ha de tributar, en la seva declaració de la Renda (IRPF), els guanys obtinguts per aquesta venda.
En efecte, l’IRPF és un dels gravàmens que el propietari ha de pagar en concretar la seva venda, però ho ha de fer l’any següent a l’operació durant el període que Hisenda determina per fer la declaració de la Renda. Això significa que, si s’ha venut una propietat durant el 2022, aquesta venda s’ha de declarar en la declaració d’aquest any.
És important aclarir que l’impost s’ha de pagar en el cas d’haver aconseguit un benefici o guany econòmic per la venda immobiliària, és a dir, si la propietat s’ha venut per un preu superior al que es va pagar per adquirir-la. Per contra, si s’ha venut per un preu inferior, sí que s’ha de presentar la declaració però no s’ha d’afrontar el gravamen.
Dit això, com s’ha de portar a terme el càlcul de la declaració de l’IRPF en cas d’haver fet una venda immobiliària l’any 2022?
Això es calcula restant el valor d’adquisició de l’immoble al valor de transmissió d’aquest. Al resultat obtingut se li aplica el percentatge que correspon als diferents trams de l’IRPF.
Correspon a l’import real de la venda després de restar les despeses de transmissió, és a dir, l’impost de plusvàlua i les comissions que es paguen a l’agència immobiliària.
És l’import real de l’adquisició sumat al cost de les millores, despeses i tributs inherents a aquesta adquisició (notaria, registre, gestoria) i restat a les amortitzacions.
Si el venedor havia adquirit l’immoble abans del 31 de desembre de 1994, la part de guany generat abans del 20 de gener de 2006 es beneficia d’uns coeficients reductors que s’apliquen només a la part proporcionalment acumulada fins al 19 de gener de 2006. La part de guany generat des del 20 de gener de 2006 fins a la data de transmissió no té reducció.
Aquests guanys patrimonials estan exempts en un 50%. No obstant, aquesta exempció no s’aplica en el cas de persones físiques, quan l’immoble s’ha transmès al cònjuge o a qualsevol persona unida al contribuent per parentiu fins al segon grau.
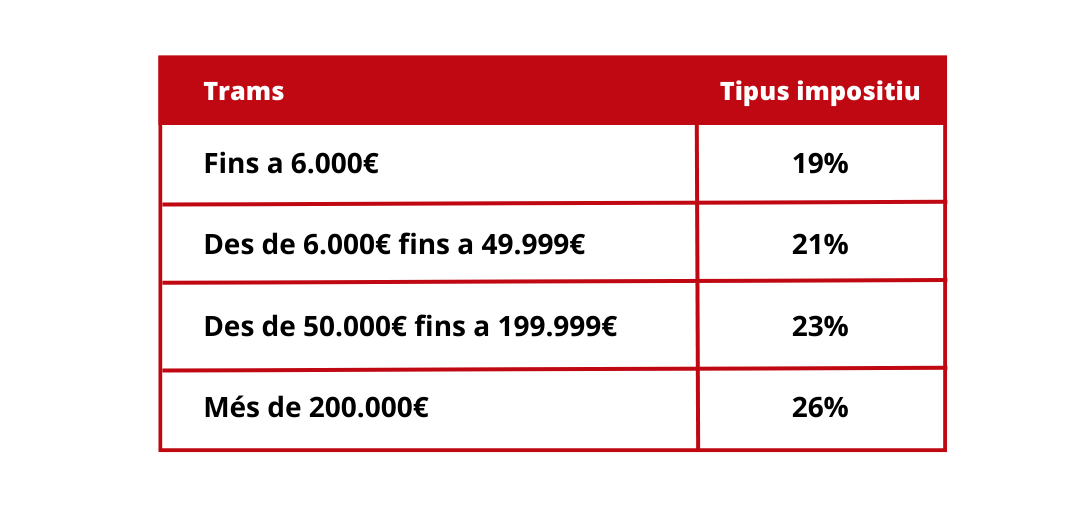
Un cop s’ha restat el valor d’adquisició al valor de transmissió, es pot aplicar el percentatge corresponent que figura en el quadre següent, segons el valor del guany patrimonial que s’hagi obtingut.
Trams d’IRPF:
Índex de preus de consum (IPC) i Índex de referència d’arrendament d’habitatge (IRAV) del mes de setembre de 2026. Cal tenir en compte que: Si el contracte de lloguer es va signar abans del 26 de maig de 2023, s’ha d’aplicar el sistema d’actualització que consti al contracte (en molts casos, l’IPC). Si el contracte es […]
...
El Consell de Ministres va recuperar ahir bona part de les mesures rebutjades pel Congrés només quatre dies després de la seva derogació. El Govern va aprovar ahir, dia 6 d’octubre de 2026, dos nous reials decrets llei en matèria d’habitatge. Aquests recuperen bona part de les mesures dels RDL 26/2026 i 27/2026, rebutjats pel […]
...
Des del 3 d’octubre de 2026, si vols vendre o llogar un habitatge a Catalunya, has de lliurar un certificat de presència o absència d’amiant. No fer-ho pot comportar multes d’entre 100 i 3.000€. La Llei 8/2026, de 2 de juliol, de l’erradicació de l’amiant, és la primera norma catalana que regula de manera integral […]
...
Les noves mesures sobre arrendaments, desnonaments i estabilitat dels contractes no van superar la votació parlamentària de divendres. El Congrés dels Diputats va acordar, per tant, la derogació dels dos reials decrets llei, que es va publicar oficialment al Butlletí Oficial de l’Estat (BOE). BOE-A-2026-20526: Derogació del Reial decret llei 26/2026 BOE-A-2026-20527: Derogació del Reial […]
...